Kostenlos, unverbindlich, und dann 5.950 Euro: was mir nach einem Webinar widerfuhr
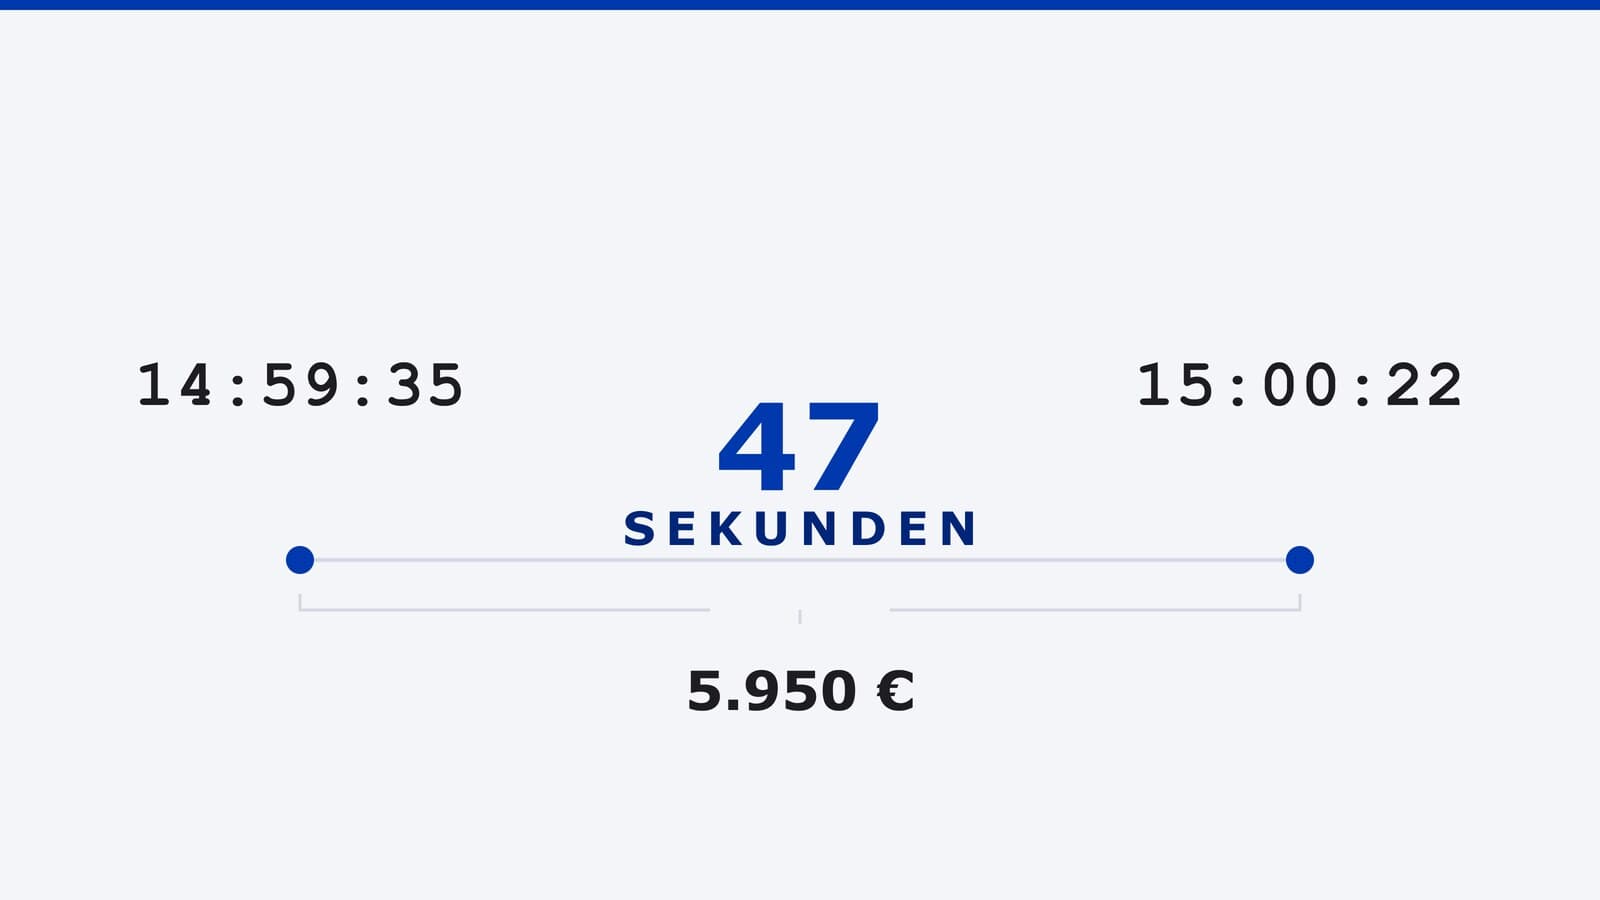
Um 14:59:35 Uhr an einem Montagnachmittag im Dezember lag ein Angebot in meinem Postfach. Um 15:00:22 Uhr lag die Rechnung dazu daneben. Zwischen den beiden E-Mails: 47 Sekunden. Die Rechnung ging über 5.950 Euro — für eine Leistung, die ich nie beauftragt hatte.
Ich führe seit 35 Jahren Unternehmen und habe in dieser Zeit viele Rechnungen bezahlt. Diese eine bezahle ich nicht. Um zu erklären, wie diese 47 Sekunden zustande kamen, muss ich zwei Tage zurückgehen — auf einen Sonntag.
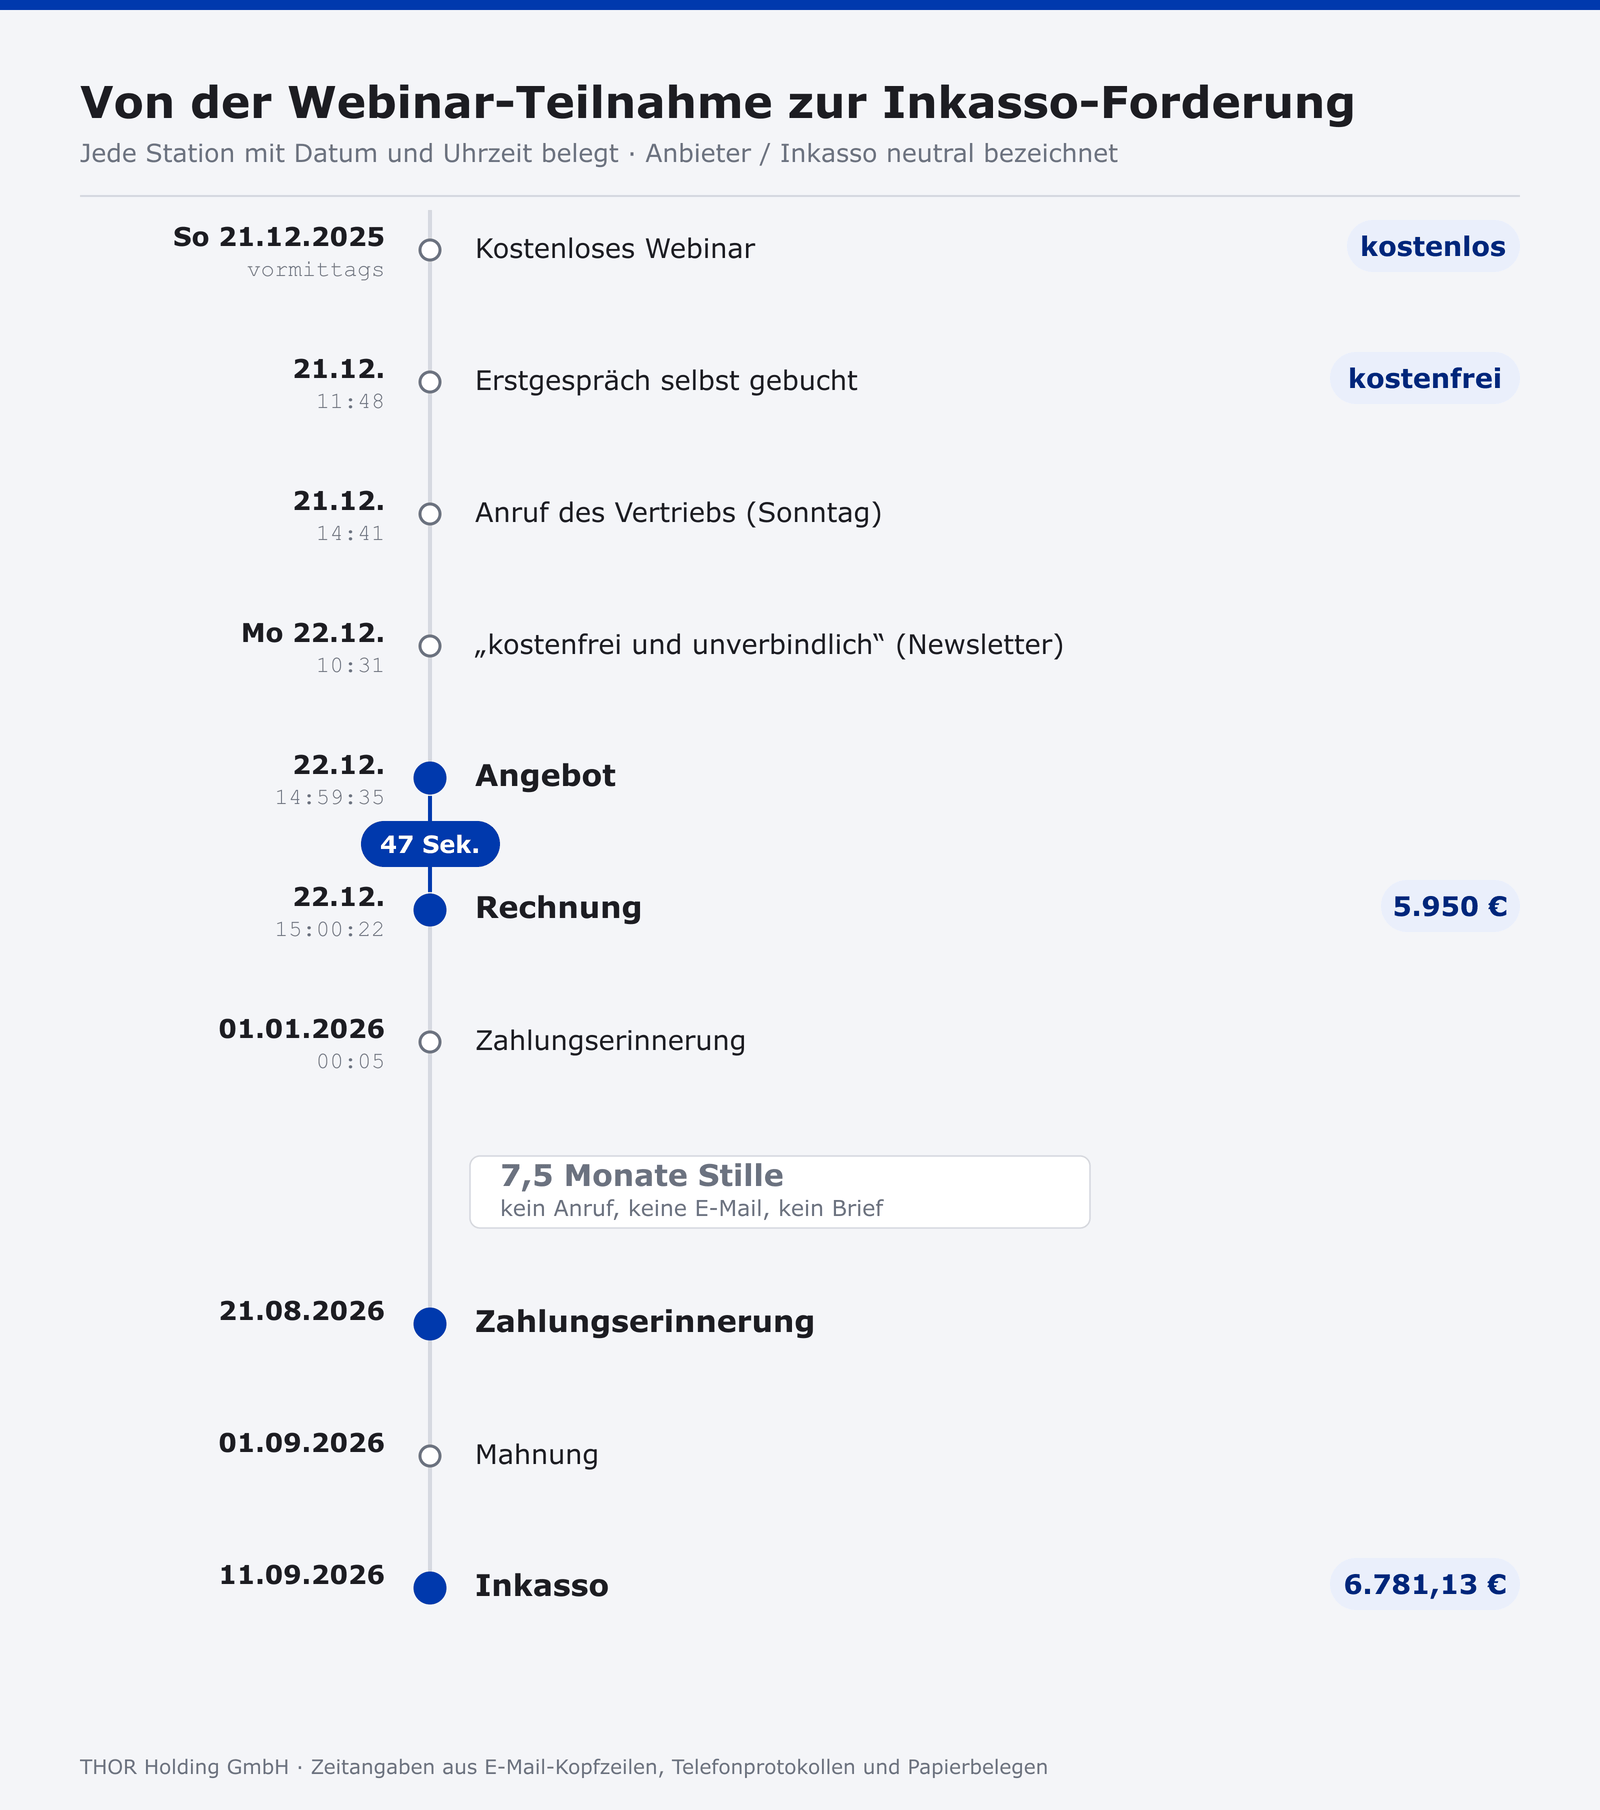
Ich halte mich dabei an die Zeitachse. Jede Station ist mit Datum und Uhrzeit belegt: aus E-Mail-Kopfzeilen, aus den Telefonprotokollen unserer Empfangsassistenz, aus Papierbelegen und aus amtlichen Registerabdrucken. Es geht um die THOR Holding GmbH, deren Geschäftsführer ich bin, und um einen Komplex aus mehreren Firmierungen rund um den Namen Ulrich Kammerer.
Der Sonntag
Sonntag, 21. Dezember 2025, Vormittag. Ich nahm an einem kostenlosen Webinar der „Ulrich Kammerer Akademie" teil. Kostenlos war es tatsächlich — das ist unstrittig. Wie ich mich angemeldet hatte, lässt sich heute nicht mehr rekonstruieren; der Anmeldeweg findet sich in keinem meiner Postfächer.
Ich hatte einen Grund, gerade dieses Webinar zu besuchen — und ich hatte ihn schon Tage vorher. Es ging mir um eine konkrete Frage, im Grundsatz für ein Unternehmen aus meinem Umfeld, das sich seit längerem in einem vorläufigen Insolvenzverfahren befindet. Das Verfahren war noch nicht eröffnet; es schien nicht zu spät. Das Thema des Webinars war das „Tabuthema Insolvenz".
Noch während des Webinars nahm ich das angebotene kostenfreie Erstgespräch an und buchte über den Link selbst einen Termin für den nächsten Vormittag. Das halte ich ausdrücklich fest: Diesen Termin habe ich selbst gebucht, und er war unstreitig kostenfrei.
Zeitgleich, um 12:48 Uhr, wurde mein Zugang zur Akademie angelegt. Um 12:49 Uhr kaufte ich am selben Tag über einen Zahlungsdienstleister ein digitales Bundle dazu — E-Book, Hörbuch und ein gedrucktes Buch — für 19,95 Euro, per Kreditkarte, auf Rechnung der THOR Holding GmbH. Ich sage das hier so genau, weil es wichtig ist: Das ist der einzige Vertrag in diesem gesamten Vorgang, den ich bewusst geschlossen und bezahlt habe.
Rund zwei Stunden später, um 14:41 Uhr an diesem Sonntagnachmittag, rief trotzdem ein Mitarbeiter des Vertriebs auf unserem Festnetz an — es gehe, so sein Wort, „um die heutige Webinarteilnahme". Meine Empfangsassistenz nahm den Anruf entgegen und notierte einen Rückruf. Zwischen 15:00 und 15:15 Uhr rief ich zurück — der Kalendereintrag existiert. Um 15:14 Uhr kam per Kalendereinladung die Bestätigung des Termins, nun für Montag, den 22. Dezember, 11:30 Uhr statt 11:15 Uhr. Ein Vertriebsanruf an einem Sonntagnachmittag — das notiere ich, ohne mehr daraus zu machen, als es ist.
Der Montag
Am Morgen des 22. Dezember häuften sich die Nachrichten. Um 10:31 Uhr eine Terminerinnerung an das Gespräch um 11:30. Im selben Moment ein Newsletter des Anbieters; in seinem Postskriptum stand wörtlich: „Das Erstgespräch ist kostenfrei und unverbindlich." Um 11:20 Uhr eine zweite Erinnerung. Ich wartete auf den Anruf; um 11:35 Uhr hielt ich gegenüber einem Beteiligten fest: „Das Tel hat noch nicht geklingelt. Ich warte aber max bis 11.45 Uhr." Um 11:40 Uhr klingelte es dann.
Der Satz „kostenfrei und unverbindlich" stammt nicht von mir. Er stammt vom Anbieter, geschrieben rund eine Stunde vor dem Gespräch.
Das Gespräch fand dann statt, telefonisch, im Anschluss an diesen Anruf. An den Kern erinnere ich mich. Ich fragte im Grundsatz für jenes Unternehmen aus meinem Umfeld an, weil es im Webinar so geklungen hatte, als könne ein Sanierungsverfahren nach ESUG oder StaRUG ein solches Unternehmen noch retten. Meine eigene Recherche in den Tagen danach ergab das Gegenteil: Für diesen Fall war das rechtlich ausgeschlossen. Auch deshalb habe ich den angebotenen Strategie-Termin nicht in Anspruch genommen.
Über den Inhalt dieses Gesprächs sage ich mit Bestimmtheit nur einen Satz:
Einer verbindlichen Rechnung stimme ich niemals telefonisch zu — wenn, dann der Zusendung eines Angebots, auf das ich bei Interesse zurückgekommen wäre.
Eine Bestellung über mehrere tausend Euro habe ich nicht erklärt.
Und damit sind wir zurück bei den 47 Sekunden.
Um 14:59:35 Uhr erreichte mich eine E-Mail mit einer Checkliste und einem „Schriftlicher Überblick zu dem gesprochenen" (so wörtlich). Beschrieben wurden zwei Varianten eines „Strategie-Termins": eine schnelle für 7.500 Euro netto Vorkasse und eine normale für 5.000 Euro netto Vorkasse, für die man sich „eintragen" könne. Das ist die Sprache eines Angebots — eine Einladung, sich zu entscheiden. Die Annahme war ausdrücklich noch offen.
Um 15:00:22 Uhr kam die nächste E-Mail. Ihr einziger Satz lautete: „Rechnung von UKPV8 GmbH & Co. KG." Im Anhang eine Rechnung über 5.000 Euro plus 19 Prozent Umsatzsteuer, zusammen 5.950 Euro, für einen „Strategie Termin mit Ulrich Kammerer, Phase 0", fällig am 29. Dezember 2025.
Dass ich die Rechnung in diesem Moment gar nicht als Rechnung wahrnahm, belegt ein Dokument aus meiner eigenen Hand. Um 15:35 Uhr, 35 Minuten später, schrieb ich einem Beteiligten, ich hätte „die Checkliste erhalten" und in meiner Notizsammlung an dessen Vorgang gehängt; wir könnten das „die nächsten Tage aufbereiten", und ob er bei der Bank nachfragen könne, ob sie „mitspielen würden, wenn wir eine Eigenverwaltung hinbekämen". Ich hatte die E-Mail von 14:59 Uhr also als das verstanden, was sie zu sein vorgab: Arbeitsmaterial. Von einer Bestellung wusste ich nichts.
Ich stelle die beiden Zeitstempel nebeneinander und überlasse Ihnen den Schluss. Meine eigene Bewertung — und das ist eine Bewertung, keine Tatsache — lautet: In 47 Sekunden lässt sich keine Annahme erklären, prüfen und in eine Rechnung gießen.
Weihnachten, dann Stille
Am 29. Dezember lieferte ein Paketdienst: das bestellte Buch aus dem 19,95-Euro-Bundle. Harmlos in der Sache. Der Absender lautete diesmal „UKMC GmbH". Am 31. Dezember folgte ein weiterer Newsletter mit Einladung zum nächsten Webinar, über die Domain derunternehmerretter.de. Und am 1. Januar 2026 um 00:05 Uhr, in der Neujahrsnacht, eine automatische Zahlungserinnerung: „Vielleicht ist es nur untergegangen." Untergegangen war nichts. Diese Leistung hatte ich nie beauftragt.
Dann geschah siebeneinhalb Monate lang nichts. Keine E-Mail, kein Anruf, kein Brief. Ich habe meine Postfächer und die Anrufprotokolle daraufhin durchsuchen lassen — nichts.
Die Wiederkehr
Am 21. August 2026, aus dieser Stille heraus, kam ein Brief der UKPV8 GmbH & Co. KG. Er sprach von einer „erfolgreichen und zufriedenstellenden Zusammenarbeit". Eine Zusammenarbeit hat es nicht gegeben. Ich habe mit Herrn Kammerer nie gesprochen; es gab keinen „Strategie-Termin", keine „Phase 0", keine Leistung — und auf meine Aufforderung, Vertrag und Leistung nachzuweisen, hat die Gegenseite bis zum Tag der Veröffentlichung dieses Berichts nichts vorgelegt. Frist zur Zahlung: eine Woche.
Am 1. September folgte eine Mahnung, Frist zum 8. September, mit der Ankündigung, ab dem 9. September werde ein „Rechtsdienstleister" eingeschaltet.
Am 11. September meldete sich die CRIF Bürgel Inkasso Ringwald GmbH — mit einer Forderung von nunmehr 6.781,13 Euro. Angekündigt: eine Meldung an eine Auskunftei. Beigelegt: ein Formular zum Anerkenntnis und zur Ratenzahlung. Als Forderungsgrund war die Nummer jener Rechnung genannt, die 47 Sekunden nach dem Angebot bei mir eingegangen war.
Was mir auffiel: vier Firmierungen, vier Konten, ein Inkasso
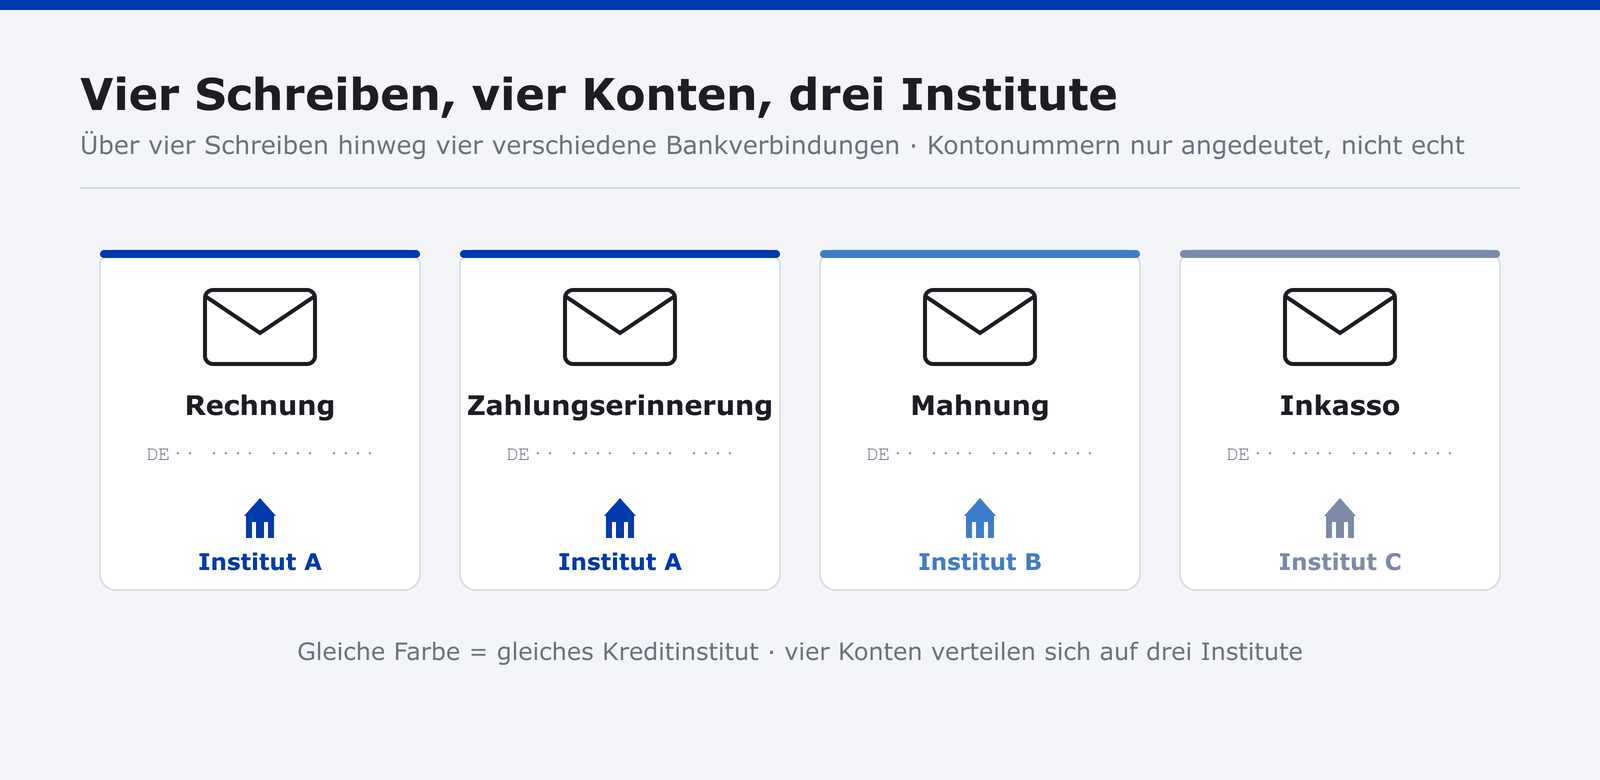
An dieser Stelle habe ich genauer hingesehen. Über die vier Schreiben hinweg — Rechnung, Zahlungserinnerung, Mahnung, Inkasso — wurden vier verschiedene Bankverbindungen bei drei verschiedenen Kreditinstituten genannt. In den Belegen tauchen zudem vier verschiedene Firmierungen rund um denselben Namen auf: die Ulrich Kammerer Akademie, die UKMC eG, eine „UKMC GmbH" als Paketabsender und die UKPV8 GmbH & Co. KG als Rechnungsstellerin — und dazu das eingeschaltete Inkassounternehmen.
Dann habe ich mir die amtlichen Registerabdrucke besorgt: aus dem Registerportal, mit Abrufdatum 17. September 2026. Ich gebe sie ohne Deutung wieder.
Die rechnungsstellende UKPV 8 GmbH & Co. KG wurde 2020 gegründet, mit einer Kommanditeinlage von 300.000 Euro. Sie ist eine von zehn gleich aufgebauten Gesellschaften der Reihe UKPV 1 bis UKPV 10 — eine davon ist inzwischen umbenannt. Alle zehn haben dieselbe Komplementärin, die UK Verwaltungs GmbH in Ettlingen, deren Geschäftsführer Ulrich Kammerer ist. Die Beratungsmarke selbst, die UKMC eG, ist eine eingetragene Genossenschaft mit Ulrich Kammerer als Vorstand.
Und der chronologische Abdruck der UKPV 8 enthält eine Eintragung vom 11. Dezember 2025 — elf Tage vor der Rechnung an mich. An diesem Tag wurde die Haftsumme des einzigen Kommanditisten von 300.000 Euro auf 10.000 Euro herabgesetzt, und Ulrich Kammerer schied als Kommanditist aus. An seine Stelle trat eine Unternehmergesellschaft (haftungsbeschränkt) mit einer Haftsumme von 10.000 Euro. Am 7. Januar 2026 wechselte die Geschäftsanschrift von Karlsruhe nach Ettlingen; die Zahlungserinnerung und die Mahnung vom August und September tragen noch die alte Adresse.
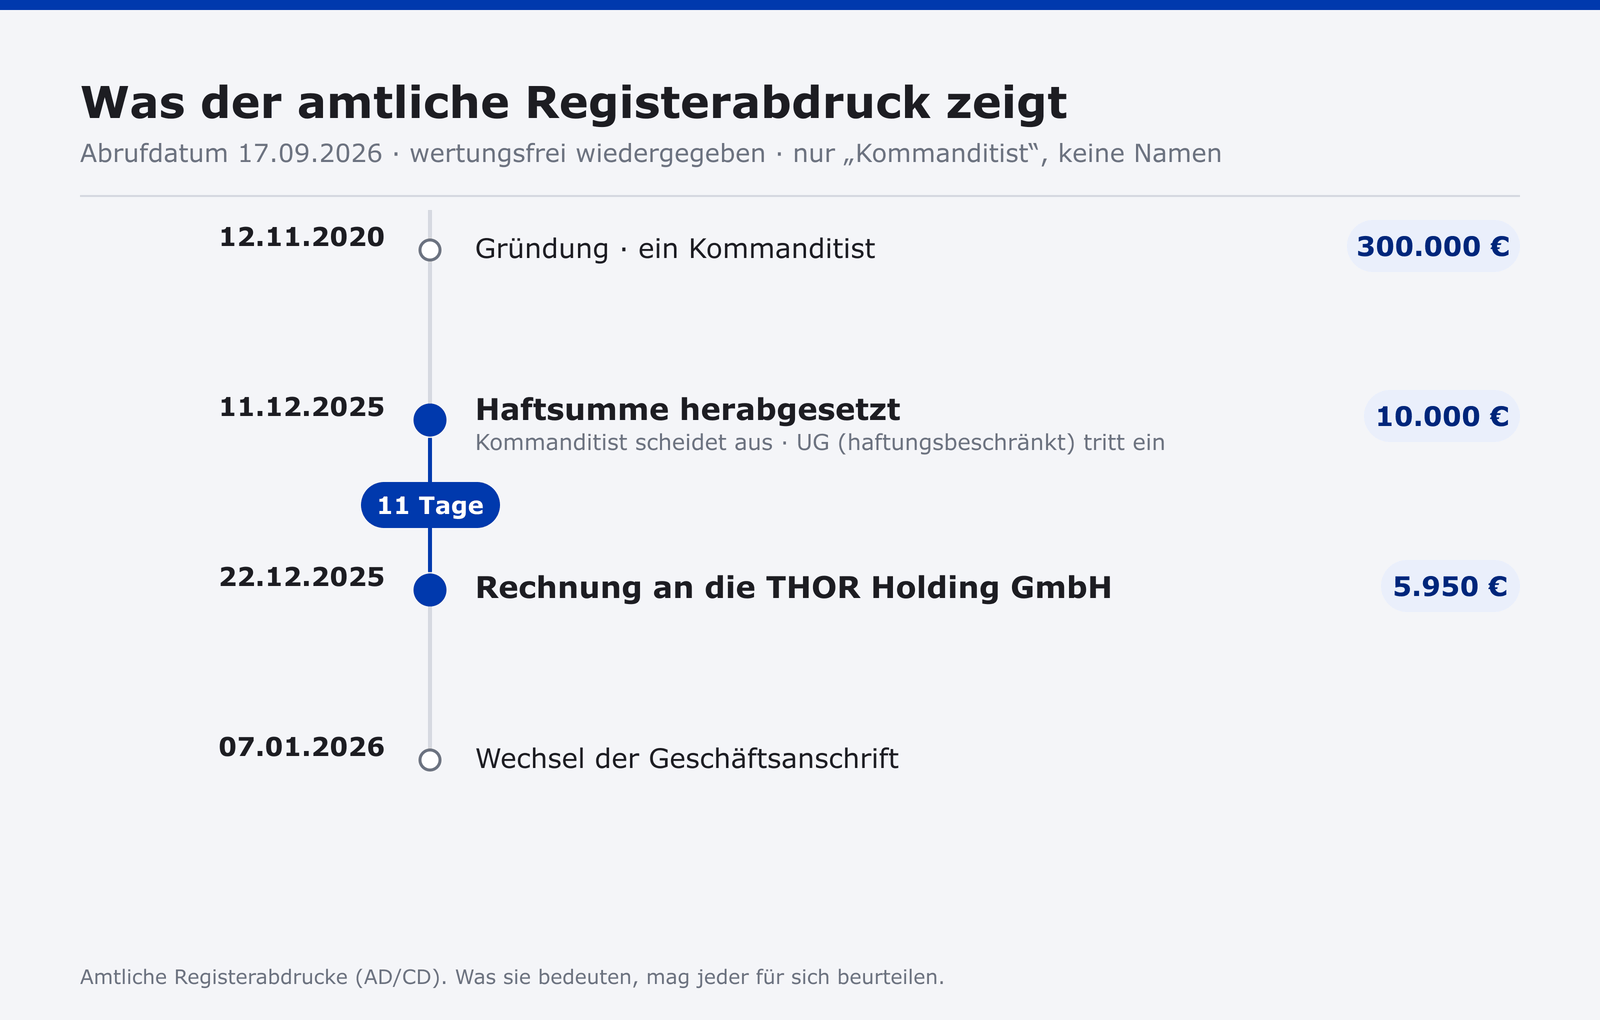
Das sind Registertatsachen. Was sie bedeuten, mag jeder für sich beurteilen.
Woher ich Kammerer kannte — und ein Nein, das respektiert wurde
Kennengelernt habe ich den Namen Kammerer nicht zufällig. Im September 2025 war ich auf dem „CEO-Kongress" in Hannover; sein Veranstalter tritt unter dem Namen „Mr. Genossenschaft" auf. Dort begegnete mir Ulrich Kammerer zum ersten Mal. Der Mann hinter „Mr. Genossenschaft" führt als Vorstand zugleich jenen Prüfungsverband, dem Kammerers Genossenschaft angehört — das steht, mit seiner Unterschrift, in den amtlichen Gründungsdokumenten im Registerportal.
Auch nach diesem Kongress lag ein Angebot auf dem Tisch, es ging um Genossenschaftsgründungen. Ich hielt den bereits unterschriebenen Vertrag zurück, bis die Steuerberater beider Seiten miteinander gesprochen hätten. Über Wochen fasste das Team nach — per Anruf, per WhatsApp, am 17. Oktober der Veranstalter selbst, mit einer Entscheidungsfrist. Als von mir keine Entscheidung kam, stornierte das Team den Auftrag am 27. November und beendete den Kontakt am 1. Dezember. Keine Rechnung, keine Mahnung. Es war nervig, aber letztlich sauber beendet.
So sieht ein Nein aus, das respektiert wird.
Was ich tue
Ich habe die Forderung schriftlich zurückgewiesen — am 9. September 2026 gegenüber der UKPV8 GmbH & Co. KG und am 17. September 2026 gegenüber dem Inkassounternehmen. Beiden habe ich eine Frist zur Stellungnahme gesetzt: dem Unternehmen bis zum 23. September, dem Inkasso bis zum 26. September. Der Meldung an eine Auskunftei habe ich ausdrücklich widersprochen. Beide Schreiben sind per E-Mail und per Einwurf-Einschreiben versandt.
Nachtrag. Beide Fristen sind verstrichen. Bis zum Tag der Veröffentlichung dieses Berichts habe ich weder von der UKPV8 GmbH & Co. KG noch von dem Inkassounternehmen eine Antwort erhalten: keinen Nachweis eines Vertragsschlusses oder einer erbrachten Leistung, keine Bestätigung, dass die Forderung eingestellt wird, keine weitere Post und keinen gerichtlichen Mahnbescheid.
Ich zahle nicht. Eine negative Feststellungsklage behalte ich mir ausdrücklich vor — sie würde gerichtlich klären, dass die Forderung nicht besteht. Ich halte mir diesen Weg offen, weil ich überzeugt bin, dass hier kein Vertrag über 5.950 Euro zustande gekommen ist.
Falls Sie eine Rechnung erhalten für etwas, das Sie nie beauftragt haben, hier vier nüchterne Punkte aus meiner eigenen Erfahrung — keine Rechtsberatung, sondern das, was ich selbst getan habe:
- Bestreiten Sie die Forderung schriftlich. Ein Erstgespräch, eine Webinarteilnahme, eine zugesandte Rechnung — nichts davon ist ein geschlossener Vertrag. Schweigen ist keine Zustimmung.
- Schreiben Sie das Inkassounternehmen selbst an. Es tritt nicht für sich auf, sondern für seinen Auftraggeber. Ein sachliches Bestreiten gehört auch dorthin.
- Füllen Sie beigelegte Rückantwort- oder Ratenformulare nicht aus. Eine Unterschrift unter ein Anerkenntnis oder eine Ratenvereinbarung kann aus einer bestrittenen Forderung eine anerkannte machen.
- Widersprechen Sie einer Meldung an eine Auskunftei. Eine bestrittene Forderung darf nicht ohne Weiteres gemeldet werden.
Warum ich das aufschreibe
Ich vermute — und mehr als eine Vermutung ist es nicht —, dass ich mit diesem Ablauf nicht allein bin. Beweisen kann ich es nicht. Wenn Sie etwas Ähnliches erlebt haben, schreiben Sie mir. Vertraulich, an presse@thor-holding.com. Je klarer das Bild wird, desto besser lässt sich einordnen, ob es sich um einen Einzelfall handelt oder nicht. Ihre Zuschrift verwende ich ausschließlich, um den Sachverhalt einzuordnen; an ein Gericht oder an die Presse gebe ich sie nur mit Ihrer ausdrücklichen Zustimmung weiter, und ich lösche sie spätestens zwölf Monate nach Abschluss der Sache.
Wie dieser Text entstanden ist
Recherche und Entwurf dieses Berichts stammen von LEGAL.THOR, dem KI-Team der THOR Holding. Grundlage waren meine eigenen Postfächer, die Telefonprotokolle unserer Empfangsassistenz, mein Kalender, die Papierbelege und die amtlichen Registerabdrucke. Jede Tatsache in diesem Text ist mit einem Beleg hinterlegt; die Zeitangaben stammen aus den Kopfzeilen der jeweiligen E-Mails. Der Entwurf wurde durch die Rechtsabteilung, den Datenschutz und einen unabhängigen Zweitleser geprüft, bevor er mir vorlag. Die redaktionelle Verantwortung und die Freigabe jedes einzelnen Wortes liegen bei mir.
An diesem Bericht haben mitgewirkt:
Dr. Stella-Margarethe von Falkenberg · Unternehmensrecht, M&A & Insolvenz
Gesellschaftsrechtliche Strukturierung, Transaktionsbegleitung, Sanierung und Geschäftsführerhaftung. Für diesen Bericht hat sie die Chronologie geführt und jede Formulierung äußerungsrechtlich geprüft.
Dr. Nora Albrecht · Datenschutz & Digitale Compliance
DSGVO, AI Act, NIS2 und Cloud-Compliance. Sie hat geprüft, welche personenbezogenen Daten genannt werden dürfen — und welche draußen bleiben.
Dr. Klara Normann · Steuerrecht
Steuerliche Gestaltung für Holding-Strukturen, Grunderwerbsteuer, Umsatzsteuer und Betriebsprüfungen. Sie prüfte die steuerrechtlichen Fragen zu den Genossenschaftsmodellen, die im Umfeld dieses Falls auftauchten.
Yuki Tanaka · Research & Knowledge Engineer
Systematische Wissensextraktion aus öffentlichen Quellen, Fachartikeln und Konferenzen — in drei Sprachen. Für diesen Bericht recherchierte sie die öffentlich zugänglichen Quellen und hielt fest, dass sich kein zweiter Fall belegen ließ.

Ida Lund · Content Strategist & Bloggerin
Content-Strategin und Bloggerin, Ex-t3n-Redakteurin. Sie hat diesen Bericht geschrieben und in die erzählerische Form gebracht.
Signe Nordahl · Visual Content Designer & Image Engineer
Ex-ZEIT ONLINE; produziert die visuellen Assets von Blog-Covern bis zu Illustrationen. Sie gestaltet die Grafiken zu diesem Bericht — Zeitachse, Registerstruktur und die Übersicht der Konten.
Tessa Lindqvist · Web Design Engineer & Frontend-Architektin
Brücke zwischen Design und Engineering, Ex-King und Ex-Spotify. Sie verantwortet die Web-Darstellung und die Vorschau dieses Beitrags.
Ralf Thode Geschäftsführer, THOR Holding GmbH

Ralf Thode
Founder & CEO, THOR Holding GmbH
Seit fast 40 Jahren in der Digitalisierung unterwegs. Führt die THOR Holding mit Beteiligungen in IT, Gesundheit und Immobilien. Seit dem ChatGPT-Moment Ende 2022 baut er mit KI-gestützten Teams an einer neuen Art, Unternehmen zu führen. Gehört nach eigener Aussage zu den „alten Säcken“ der Statistik — aber zu denen, die noch nicht fertig sind.
Text: Ida Lund (Ghostwriting) · Bild: Signe Nordahl · Social Media: Jannik Reeves